Elchingen / Ulm , Deutschland
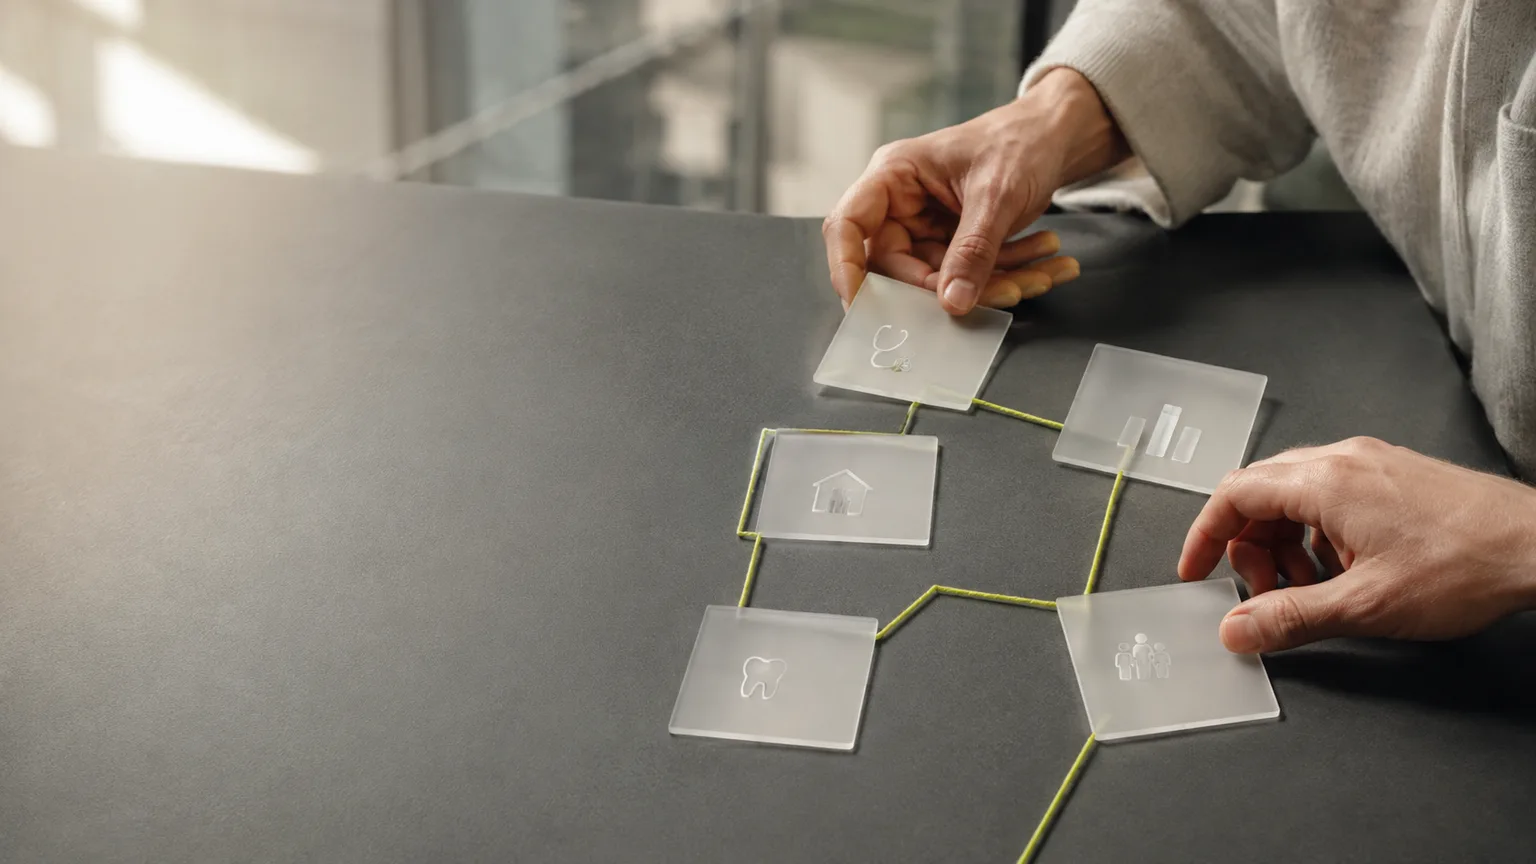
Vom Kinderunfall bis zur Einkommensabsicherung: Als unabhängige Makler aus Ulm helfen wir Familien, den richtigen Schutz zu finden — ohne Lücken, ohne Doppelversicherungen.
Ein guter Vergleich beginnt bei Ihrer Situation. Wir betrachten gemeinsam, welche Leistungen Sie brauchen und welche Bedingungen dafür gelten.
Was brauchen Sie? Was ist schon geregelt? Welche Unterschiede sind für Sie wirklich wichtig?
In der gesetzlichen Krankenversicherung können Ehepartner und Kinder beitragsfrei mitversichert sein (§ 10 SGB V), wenn bestimmte Voraussetzungen erfüllt sind: kein eigenes Gesamteinkommen über der monatlichen Grenze (2026: rund 565 Euro, bei geringfügiger Beschäftigung/Minijob bis zur Minijob-Grenze von 603 Euro), kein Anspruch auf Versicherungsfreiheit und Mitgliedschaft des Hauptversicherten in der GKV. Diese Familienversicherung gilt nur in der GKV — privat Krankenversicherte müssen jeden Familienangehörigen einzeln absichern.
Die Privathaftpflichtversicherung ist eine der wichtigsten Versicherungen überhaupt — und für Familien besonders relevant. Kinder unter 7 Jahren (im Straßenverkehr unter 10 Jahren) sind nach § 828 BGB deliktunfähig, können also nicht persönlich haften. Trotzdem können von Kindern verursachte Schäden zu erheblichen Kosten führen. Ein Familientarif sichert alle Haushaltsmitglieder mit einem einzigen Vertrag ab.
Für Familien mit einem oder zwei Hauptverdienern ist der Einkommensverlust durch Berufsunfähigkeit existenzbedrohend. Die gesetzliche Erwerbsminderungsrente reicht in den meisten Fällen nicht aus. Eine private Berufsunfähigkeitsversicherung ist für berufstätige Eltern deshalb eine der wichtigsten Absicherungen — je früher abgeschlossen, desto günstiger der Beitrag.
Die gesetzliche Krankenversicherung deckt Behandlungskosten — aber keine dauerhaften Invaliditätsleistungen, wenn ein Kind durch einen Unfall bleibende Schäden erleidet. Eine Kinderunfallversicherung zahlt eine Invaliditätssumme und deckt Kosten, die die GKV nicht erstattet. Für sportlich aktive Kinder ist sie eine sinnvolle Ergänzung.
Stirbt der Hauptverdiener, ist die Familie finanziell auf sich allein gestellt — oft bei laufendem Immobiliendarlehen und Betreuungskosten. Eine Risikolebensversicherung zahlt im Todesfall eine definierte Kapitalleistung und ist für Familien mit Kindern und/oder Immobiliendarlehen praktisch unverzichtbar. Die Prämien sind für junge und gesunde Personen sehr günstig.
Familien haben in der Regel mehr Hausrat als Singles — und durch Kinder ein höheres Schadenrisiko. Der Versicherungswert sollte regelmäßig geprüft werden, denn Unterversicherung führt im Schadensfall zur anteiligen Kürzung. Wichtig: Neuwert statt Zeitwert vereinbaren und die Außenversicherung für Kinderwagen und Fahrräder prüfen.
Wir sind zugelassener Versicherungsmakler nach §34d GewO mit freier Anbieterauswahl. Persönliche Beratung in Ulm/Elchingen oder bundesweit per Video. Der Vergleich erfolgt über unseren Tarifpartner Covomo — Abschluss und Betreuung über uns oder direkt online.