
Unfallversicherung
Für das Leben nach dem Unfall.
Wenn Unfallfolgen bleiben, kann Ihr Alltag neues Geld brauchen. Erfahren Sie, was privater Unfallschutz zahlt, wie er leistet und ob er zu Ihrem Leben passt.
Unfallversicherung einfach verstehen.
Inhaltsverzeichnis — direkt zu Ihrer Frage.
Warum brauche ich eine Unfallversicherung?
Die Behandlung einer Verletzung ist das eine. Mit dauerhaften Unfallfolgen zu leben, kann zusätzliche finanzielle Aufgaben mit sich bringen.
Eine private Unfallversicherung kann zusätzliches Kapital bereitstellen, wenn ein versicherter Unfall Ihre körperliche oder geistige Leistungsfähigkeit dauerhaft beeinträchtigt.
Was, wenn Ihr Zuhause nicht mehr zu Ihrem Alltag passt?
Nach einem Fahrradsturz kann eine Verletzung vollständig ausheilen. Bleibt dagegen eine Bewegung dauerhaft eingeschränkt, können Treppen, das Bad oder der Weg zur Arbeit zu neuen Herausforderungen werden.
Dann geht es um einen passenden Umbau, geeignete Mobilität oder zusätzliche Unterstützung. Die vereinbarte Kapitalzahlung kann helfen, solche Veränderungen zu finanzieren — soweit Ihr Anspruch erfüllt ist.
Die entscheidende Frage: Könnten Sie einen zusätzlichen Kapitalbedarf nach schweren Unfallfolgen aus eigenen Mitteln tragen?
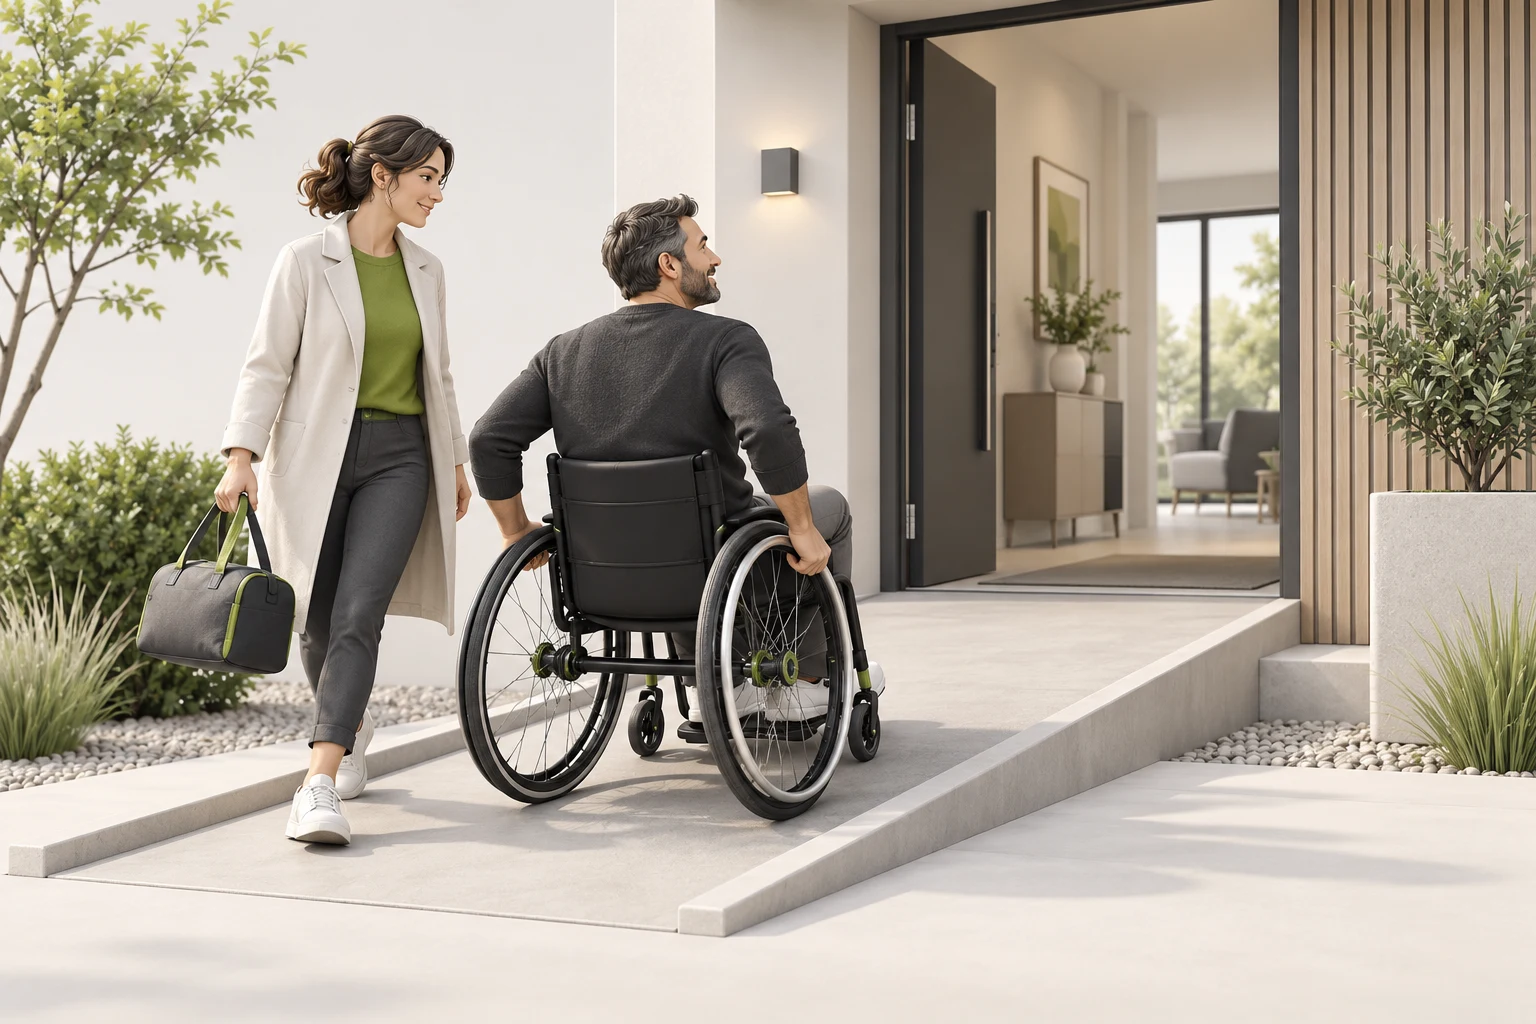
Damit Ihr Alltag wieder zu Ihnen passt.
Nach bleibenden Unfallfolgen kann zusätzliches Kapital etwa einen Umbau oder geeignete Mobilität ermöglichen. Voraussetzungen und Höhe der Leistung folgen Ihrem Vertrag.
Was zahlt eine Unfallversicherung?
Die wichtigste Leistung ist die einmalige Kapitalzahlung bei dauerhaften Unfallfolgen. Welche weiteren Leistungen hinzukommen, vereinbaren Sie mit Ihrem Tarif.
Geld für veränderte Bedürfnisse.
Die Invaliditätsleistung richtet sich nach der Grundsumme, dem Invaliditätsgrad und einer eventuell vereinbarten Progression. Sie ist keine automatische Erstattung jeder Arztrechnung und kein pauschales Schmerzensgeld nach jedem Sturz.
Ein Unfall verändert den Alltag.
Kapital schafft Möglichkeiten.
Unfallrente
Eine regelmäßige Zahlung, wenn der vereinbarte Invaliditätsgrad erreicht ist. Beginn, Höhe und Dauer richten sich nach dem Tarif.
Rettung & Bergung
Such-, Rettungs- und Bergungseinsätze können mitversichert sein. Achten Sie auf Höchstbeträge, Auslandsleistungen und Ihre Sportarten.
Hilfe im Alltag
Manche Tarife organisieren nach einem Unfall Unterstützung, etwa im Haushalt. Prüfen Sie, ob die Kosten übernommen oder Hilfen nur vermittelt werden.
Kosmetische Operationen
Unfallbedingte Behandlungen können bis zur vereinbarten Summe erstattet werden. Voraussetzungen und Leistungsumfang stehen in den Bedingungen.
Weitere Zusatzleistungen
Krankenhaustagegeld oder eine Todesfallleistung können hinzukommen. Zuerst sollte die Kapitalleistung für bleibende Unfallfolgen zu Ihrem Bedarf passen.
Wichtig: Vermittelte Alltagshilfen und übernommene Kosten sind nicht dasselbe. Leistungsumfang, Grenzen und Dauer prüfen wir im Vertrag.
Zum Inhaltsverzeichnis ↑Wie wird die Auszahlung berechnet?
Nicht der Unfall allein bestimmt die Auszahlung. Entscheidend ist, welche dauerhafte Beeinträchtigung zurückbleibt und was im Vertrag vereinbart wurde.
Grundsumme
Die vereinbarte Versicherungssumme ist die Ausgangsbasis der Berechnung. Eine hohe Progression ersetzt keine ausreichend hohe Grundsumme.
Invaliditätsgrad
Er beschreibt die bleibende unfallbedingte Beeinträchtigung. Grundlage sind die Gliedertaxe und gegebenenfalls eine weitere medizinische Bewertung.
Progression
Sie erhöht die Auszahlung bei höheren Invaliditätsgraden nach einer festgelegten Staffel. Die genaue Tabelle gehört zu den Tarifbedingungen.
Was bedeuten 100.000 € Grundsumme?
Wählen Sie einen angenommenen Invaliditätsgrad. Hier rechnen wir ohne Progression und ohne weitere Leistungskürzungen.
Regler verschieben oder mit den Pfeiltasten anpassen.
Vereinfachte Veranschaulichung, keine persönliche Invaliditätsbewertung und kein Tarifangebot.
Kapitalleistung in diesem Beispiel
100.000 € × 20 % Invalidität
Bei vollständiger Invalidität kann die Leistung deutlich höher sein.
Aus 100.000 € Grundsumme können bei 100 % unfallbedingter Invalidität 500.000 € werden. Bei Teilinvalidität gilt die jeweilige Tarifstaffel — der Faktor fünf wird dann nicht pauschal angewendet.
Die Gliedertaxe bewertet den Verlust oder Funktionsverlust bestimmter Körperteile und Sinnesorgane. Der Invaliditätsgrad ist nicht automatisch der Grad einer Behinderung oder Berufsunfähigkeit. Ihre medizinischen Nachweise und Tarifbedingungen sind maßgeblich.
Zum Inhaltsverzeichnis ↑Was kostet eine Unfallversicherung?
Es gibt keinen einheitlichen Beitrag für alle. Alter, Beruf, Versicherungssumme und zusätzliche Leistungen bestimmen mit, was Ihr Unfallschutz kostet.
Der Preis folgt Ihrem Schutz.
Person & Tätigkeit
Alter, Beruf und die tarifliche Einstufung beeinflussen den Beitrag. Besondere Freizeitrisiken gehören in die Prüfung.
Grundsumme & Progression
Die Höhe der Kapitalabsicherung und die gewählte Leistungsstaffel bestimmen mit, was der Schutz kostet und wann wie viel gezahlt wird.
Zusätzliche Leistungen
Unfallrente, Alltagshilfen und weitere Bausteine verändern den Leistungsumfang. Auch Zahlungsweise und Tarifbedingungen können eine Rolle spielen.
Günstig ist erst sinnvoll, wenn die Leistung passt.
Ein niedriger Beitrag kann mit einer niedrigeren Grundsumme oder einem späteren Leistungsbeginn zusammenhängen. Deshalb vergleichen wir Angebote mit denselben Vorgaben.
Ihr Beitrag soll zu Ihrem Bedarf passen — und verständlich begründet sein.
Beitrag prüfen lassenFür wen ist privater Unfallschutz sinnvoll?
Unfallschutz kann sinnvoll ergänzen, wenn bleibende Unfallfolgen Ihre Rücklagen überfordern würden. Ihr Bedarf entscheidet — nicht allein Ihr Alter oder Ihr Hobby.
Freizeit hat viele Seiten.
Ihr Bedarf ist persönlich.
Familien & Kinder
Freizeitrisiken und finanzielle Folgen für die Familie prüfen. Für Kinder auch einen Schutz gegen krankheitsbedingte Invalidität berücksichtigen.
Sportlich Aktive
Wandern, Radfahren oder Skifahren: Passen Rettungskosten und Bedingungen zu Ihren Aktivitäten? Besondere Risiken ausdrücklich angeben.
Menschen im Ruhestand
Neben der Kapitalleistung können Hilfen im Alltag relevant sein. Altersgrenzen, Mitwirkung von Vorerkrankungen und Leistungsdauer vergleichen.
Selbstständige
Zuerst den bestehenden gesetzlichen Schutz klären. Dann Unfallfolgekosten und Einkommensabsicherung getrennt betrachten.
Drei Fragen helfen bei Ihrer Entscheidung.
- 01Welcher zusätzliche Geldbedarf könnte nach schweren Unfallfolgen entstehen?
- 02Was leisten bestehende Versicherungen — und welche Rücklagen haben Sie?
- 03Welche Absicherung hat bei Ihrem Budget zuerst Vorrang?
Eine Unfallversicherung ist keine Pflicht für jeden. Bei begrenztem Budget betrachten wir auch Privathaftpflicht und die Absicherung Ihrer Arbeitskraft. Wer ausreichende eigene Mittel hat, kann weiteren Unfallschutz anders gewichten.
Reicht die gesetzliche Unfallversicherung aus?
Die gesetzliche Unfallversicherung schützt bei versicherten Tätigkeiten und auf versicherten Wegen. Reine Freizeitaktivitäten sind grundsätzlich nicht erfasst.
Arbeit, Schule & versicherte Wege
Hier kann gesetzlicher Schutz greifen. Maßgeblich ist die versicherte Tätigkeit.
Freizeit, Haushalt & Urlaub
Hier kann Ihre private Unfallversicherung ergänzen — nach den vereinbarten Bedingungen.
Privater Schutz gilt häufig weltweit rund um die Uhr. Den konkreten Umfang und die Ausschlüsse prüfen wir im Tarif.
Wann greift der Schutz?
- Gesetzlich
- Bei versicherten Tätigkeiten, etwa Arbeit, Kita, Schule oder Studium, und auf versicherten Wegen. Reine Freizeitaktivitäten sind grundsätzlich nicht erfasst.
- Privat
- Bei versicherten Unfällen auch in Freizeit, Haushalt und Beruf. Der räumliche Umfang und die Ausschlüsse ergeben sich aus dem Vertrag.
Wer ist versichert?
- Gesetzlich
- Unter anderem Beschäftigte, Kinder in Betreuung, Schüler und Studierende. Auch Selbstständige können pflichtversichert oder freiwillig versichert sein.
- Privat
- Die im Vertrag genannten Personen. Bei einer Familienlösung sollten Leistungen und Summen für jedes Familienmitglied geprüft werden.
Was wird geleistet?
- Gesetzlich
- Unter anderem Behandlung, Rehabilitation und gegebenenfalls Geldleistungen nach den gesetzlichen Voraussetzungen.
- Privat
- Die vereinbarten Geld- und Zusatzleistungen, beispielsweise Kapital bei Invalidität. Eine Auszahlung setzt einen nachgewiesenen Leistungsfall voraus.
Behandlung
Krankenversicherung bzw. bei einem versicherten Unfall der gesetzliche Unfallversicherungsträger.
Einkommen
Eine eigene Absicherung der Arbeitskraft — auch für die Folgen einer Erkrankung.
Zusätzliches Kapital
Private Unfallversicherung für die vereinbarten Unfallfolgen und Leistungen.
Selbstständige können pflichtversichert sein oder sich freiwillig gesetzlich versichern. Ihren tatsächlichen Schutz klären wir vor einer Empfehlung.
Zum Inhaltsverzeichnis ↑Wie leistet die Versicherung nach einem Unfall?
Nach einem Unfall stehen Versorgung und Genesung an erster Stelle. Für Versicherungsleistungen zählen außerdem die richtigen Unterlagen und die Fristen Ihres Vertrags.
- Schritt 01
Versorgen & melden
Verletzungen medizinisch versorgen lassen und den Versicherer zeitnah informieren.
- Schritt 02
Unterlagen sichern
Unfallhergang, Arztberichte und den Schriftverkehr dokumentieren.
- Schritt 03
Folgen & Fristen prüfen
Bleibende Beeinträchtigungen ärztlich feststellen und fristgerecht geltend machen.
- Schritt 04
Leistung erhalten
Der Versicherer prüft den Anspruch und erbringt die vereinbarte Leistung, wenn die Voraussetzungen erfüllt sind.
Warten Sie nicht auf die vollständige Genesung. Eintritt, ärztliche Feststellung und Geltendmachung der Invalidität können unterschiedliche Fristen haben. Wir helfen Ihnen, die Anforderungen Ihrer Police zu ordnen.
Die Invaliditätsleistung wird nicht automatisch am Unfalltag ausgezahlt. Für vereinbarte Sofortleistungen, Rettungskosten oder andere Bausteine können eigene Voraussetzungen gelten.
Zum Inhaltsverzeichnis ↑Wann zahlt die Unfallversicherung nicht?
Eine Unfallversicherung zahlt nicht für jede gesundheitliche Einschränkung. Der Unfallbegriff, die vereinbarten Leistungen und die Nachweise entscheiden über Ihren Anspruch.
Bei einer Krankheit ohne versicherten Unfall
Eine Erkrankung ohne versicherten Unfall löst grundsätzlich keine Unfallleistung aus. Unfallschutz ersetzt daher keine Absicherung der Arbeitskraft.
Wenn Bedingungen oder Ausschlüsse entgegenstehen
Unfallbegriff, Ausschlüsse und Mitwirkung von Vorerkrankungen entscheiden mit. Ob Sport-, Alkohol- oder Infektionsrisiken erfasst sind, ist tarifabhängig.
Wenn Voraussetzungen oder Nachweise fehlen
Invalidität muss nachgewiesen werden. Es gelten Fristen für ihren Eintritt, die ärztliche Feststellung und die Geltendmachung.
Worauf sollten Sie vor dem Abschluss achten?
Grundsumme passend wählen
Welche Umbauten, Hilfen und finanziellen Reserven wären nach einem schweren Unfall nötig? Die Summe sollte diesen Bedarf abbilden.
Gliedertaxe & Staffel lesen
Wie bewertet der Tarif dauerhafte Beeinträchtigungen? Vergleichen Sie die Auszahlung auch bei mittleren Invaliditätsgraden.
Vorerkrankungen berücksichtigen
Die Mitwirkungsklausel kann Leistungen mindern, wenn Krankheiten oder Gebrechen zu den Unfallfolgen beitragen. Schwellen unterscheiden sich.
Ausschlüsse gezielt prüfen
Sportarten, Bewusstseinsstörungen, Alkohol und Infektionen können unterschiedlich geregelt sein. Erweiterungen müssen zum tatsächlichen Risiko passen.
Fristen im Blick behalten
Meldung, Eintritt der Invalidität, ärztliche Feststellung und Geltendmachung haben eigene Fristen. Maßgeblich ist Ihr Vertrag.
Angaben sorgfältig machen
Antragsfragen vollständig und wahrheitsgemäß beantworten. Prüfen Sie außerdem, welche späteren Änderungen gemeldet werden müssen.
Welche Gesellschaft passt zu Ihrem Unfallschutz?
Ein bekanntes Logo allein entscheidet noch nicht über Ihren Schutz. Wir vergleichen Unfalltarife verschiedener Gesellschaften nach den Leistungen, die Sie brauchen.
Beispiele aus unserem Gesellschaftsnetzwerk
- Allianz
- AXA
- Die Haftpflichtkasse
- InterRisk
- SIGNAL IDUNA
- VHV
- Zurich
Gleicher Zweck. Unterschiedliche Bedingungen.
Ein bekanntes Logo allein sagt wenig über den passenden Schutz aus. Diese drei Beispiele zeigen, warum wir beim Vergleich genauer auf den Tarif schauen.
InterRisk
Leistungsumfang & Alltagshilfe
Was hilft nach dem Unfall?
InterRisk bietet die Konzepte L, XL und XXL. Sie unterscheiden sich im Leistungsumfang; je nach Konzept und Vereinbarung können Hilfen für Haushalt und Familie hinzukommen.
Im Vergleich wichtigKapitalleistung und konkrete Alltagshilfen getrennt prüfen.
Die Haftpflichtkasse
Produktlinien & Gliedertaxen
Wie werden Unfallfolgen bewertet?
Die Haftpflichtkasse bietet Einfach Gut, Einfach Besser und Einfach Komplett. Die Produktlinien unterscheiden sich unter anderem bei Gliedertaxen und Zusatzleistungen.
Im Vergleich wichtigGliedertaxe, Grundsumme und Progression zusammen betrachten.
Zurich
Tarifwahl & Zusatzbausteine
Welche Ergänzungen passen zu Ihnen?
Zurich bietet einen Basis- und einen Top-Tarif. In beiden lässt sich eine Unfall-Assistance mit Reha-Management ergänzen; weitere Bausteine hängen vom gewählten Tarif ab.
Im Vergleich wichtigEnthaltene Leistungen von optionalen Bausteinen unterscheiden.
Die gezeigten Gesellschaften und Tarifmerkmale sind eine Auswahl, keine Rangliste. Maßgeblich sind das konkrete Angebot und die vereinbarten Versicherungsbedingungen. Anbieterinformationen geprüft am 30.09.2026.
Welcher Unfallschutz passt zu Ihnen?
Sie möchten Ihren Bedarf einordnen, eine bestehende Police prüfen oder passende Angebote vergleichen? Wir besprechen die Unterschiede mit Ihnen — persönlich in Elchingen bei Ulm und online.
Ein gutes Gefühl beginnt mit verständlichem Schutz.
Wir klären, was schon abgesichert ist, welches Unfallkapital zu Ihrem Leben passt und welche Leistungen Ihren Beitrag sinnvoll machen.
- Den eigenen Bedarf verstehen
- Leistungen und Grenzen Ihrer Police prüfen
- Passende Gesellschaften vergleichen

Persönlich vor Ort oder bequem online.
Unfallschutz prüfen lassen
Schritt 1 / 2Beschreiben Sie kurz Ihr Anliegen. Wir melden uns für eine unverbindliche Erstberatung.
Was möchten Sie noch zur Unfallversicherung wissen?
Die wichtigsten Antworten nochmals auf einen Blick. Für Ihren Vertrag sind immer die konkret vereinbarten Bedingungen maßgeblich.
Welche Versicherungen ergänzen Ihren Schutz?
Berufsunfähigkeit
Einkommen bei gesundheitlichen Einschränkungen absichern – auch wenn eine Krankheit dahintersteht.
Privathaftpflicht
Wenn Sie anderen einen Schaden zufügen: berechtigte Ansprüche absichern, unberechtigte abwehren.
Risikolebensversicherung
Hinterbliebene im Todesfall finanziell absichern – über einen reinen Unfalltodschutz hinaus.
Quellen & redaktioneller Stand
Allgemeine Orientierung, kein individuelles Tarifangebot. Redaktioneller Stand: .
- AXAVeröffentlichtes Beitragsbeispiel mit Leistungsdaten (geprüft 30.09.2026)
- AllianzTarifaufbau, Leistungen und Leistungsbeginn
- DGUVGesetzlicher Schutz: versicherte Personen & Leistungen
- GDVAllgemeine Unfallversicherungsbedingungen (AUB 2020, PDF)
- GDVMusterbedingungen zur Progression (PDF)
- VerbraucherzentralePrivate Unfallversicherung: sinnvoll oder überflüssig?
- Bund der VersichertenInfoblatt zur Unfallversicherung (PDF)
Über den Autor
Thomas Dewein
Fachwirt für Versicherungen & Finanzen (IHK Ulm) · DVA-zertifiziert
Seit über 18 Jahren Versicherungsmakler mit freier Anbieterauswahl in der Region Ulm. Thomas Dewein vergleicht über 250 Versicherer und berät Privat- wie Gewerbekunden persönlich.
Zum Makler-Profil