

Vollkaskoversicherung
Rundum-Schutz — auch bei selbstverschuldeten Unfällen
- Auch bei Eigenverschulden
- 100%
- inklusive
- Vandalismus
- Tarife
- 250+
- Sparpotenzial/Jahr
- 500€
Die Vollkasko zahlt auch dann, wenn Sie selbst schuld sind. Ideal für Neuwagen, Leasingfahrzeuge und hochwertige Gebrauchtwagen — der umfassendste KFZ-Schutz.
Was ist eine Vollkaskoversicherung?
Die Vollkaskoversicherung ist der umfassendste Schutz für Ihr Fahrzeug. Sie enthält alle Leistungen der Teilkasko und deckt zusätzlich selbstverschuldete Unfallschäden sowie Vandalismus ab. Wenn Sie in einen Unfall verwickelt sind und die Schuld tragen — oder wenn Ihr Auto mutwillig beschädigt wird — zahlt die Vollkasko die Reparatur oder den Wiederbeschaffungswert.
Die Vollkasko ist freiwillig — gesetzlich vorgeschrieben ist nur die KFZ-Haftpflicht. Sie lohnt sich besonders für Neuwagen (erste 3–5 Jahre), Leasingfahrzeuge (oft Pflicht im Leasingvertrag), hochwertige Gebrauchtwagen und Fahrer, die auf finanzielle Sicherheit Wert legen.
Anders als bei der Teilkasko wird bei einem Vollkasko-Schaden die Schadenfreiheitsklasse (SF) zurückgestuft — der Beitrag steigt im Folgejahr. Viele Versicherer bieten daher einen Rabattschutz an, der eine Rückstufung bei einem Schaden pro Jahr verhindert. Die Selbstbeteiligung liegt typischerweise bei 300 Euro (Vollkasko) und 150 Euro (Teilkasko-Anteil).
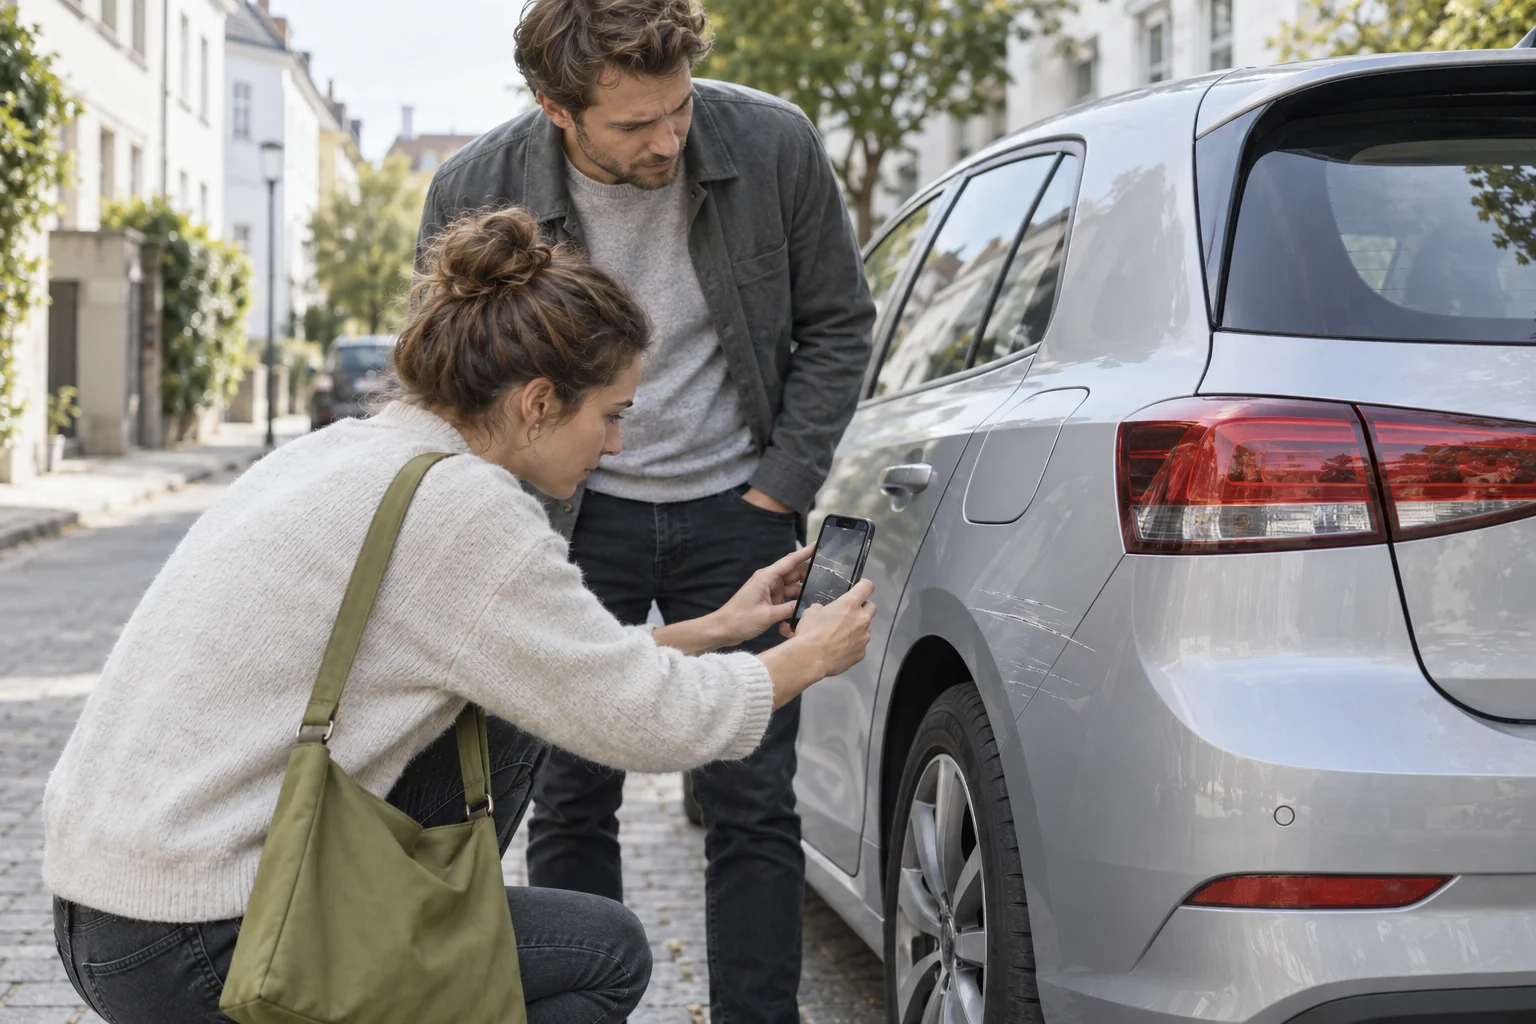
Nutzung, gewünschter Leistungsumfang und Selbstbeteiligung bestimmen die Auswahl mit.
Was deckt die Vollkasko ab?
Selbstverschuldete Unfälle
Schäden am eigenen Fahrzeug durch Fahrfehler, Unachtsamkeit oder Kollisionen — die Kernleistung, die nur die Vollkasko bietet.
Vandalismus
Mutwillige Beschädigung Ihres geparkten Fahrzeugs — Kratzer, eingeschlagene Scheiben, abgetretene Spiegel. Nicht in der Teilkasko enthalten.
Wildunfall (erweitert)
Kollision mit Tieren aller Art — nicht nur Haarwild (Reh, Wildschwein), sondern auch Hunde, Katzen, Pferde und Vögel. Teilkasko deckt oft nur Haarwild.
Marderbiss inkl. Folgeschäden
Durchgebissene Kabel, Schläuche und Leitungen — inklusive der oft teuren Folgeschäden am Motor, an der Elektronik oder an der Klimaanlage.
Alles aus der Teilkasko
Diebstahl, Brand, Glasbruch, Sturm, Hagel, Überschwemmung, Blitzschlag — die Vollkasko enthält automatisch den kompletten Teilkasko-Schutz.
Neuwertentschädigung
In den ersten 12–24 Monaten nach Erstzulassung erstatten viele Tarife den Neupreis statt den Zeitwert — besonders wertvoll bei Totalschaden eines Neuwagens.
Für wen lohnt sich die Vollkasko?
Neuwagen-Besitzer
In den ersten 3–5 Jahren verliert das Fahrzeug am meisten Wert. Die Vollkasko schützt vor dem finanziellen Verlust bei selbstverschuldetem Totalschaden.
Leasingfahrzeuge
Die meisten Leasingverträge schreiben Vollkasko vor — oft sogar mit GAP-Deckung. Ohne Vollkasko droht bei Totalschaden die Übernahme der Differenz zum Restwert.
Hochwertige Gebrauchtwagen
Fahrzeuge mit einem Zeitwert über 15.000 € sind weiterhin kandidaten für Vollkasko — der Reparaturaufwand bei modernen Fahrzeugen ist enorm.
Vielfahrer
Wer täglich im Berufsverkehr unterwegs ist, hat ein höheres Unfallrisiko. Die Vollkasko gibt Sicherheit — auch bei einem selbstverschuldeten Auffahrunfall.
Was kostet eine Vollkaskoversicherung?
- Neuwagen (Kompaktklasse)
- ab 80–150 €/MonatSF-Klasse 10
- Neuwagen (Mittelklasse/SUV)
- ab 120–200 €/Monat
- Gebrauchter (3–5 Jahre)
- ab 50–120 €/Monat
- Fahranfänger (SF 0)
- ab 150–350 €/MonatHöchster Beitrag
Der Beitrag hängt von SF-Klasse, Typklasse, Regionalklasse, Fahrerkreis, Fahrleistung und Selbstbeteiligung (typisch: 300 € VK / 150 € TK) ab. Jährlicher Vergleich spart bis zu 500 €.
Zum InhaltsverzeichnisWorauf achten beim Abschluss?
Die wichtigsten Prüfpunkte für Ihre Entscheidung – im persönlichen Gespräch klären wir die Details gemeinsam.
Gemeinsam prüfenSelbstbeteiligung sinnvoll wählen
300 € VK / 150 € TK ist der Standard
Neuwertentschädigung prüfen
wie lange gilt die Neupreis-Erstattung (12 oder 24 Monate)?
Rabattschutz erwägen
verhindert SF-Rückstufung nach dem ersten Schaden
Marderbiss mit Folgeschäden eingeschlossen (nicht nur der Biss selbst)
Erweiterter Wildschadenschutz
Kollision mit allen Tieren, nicht nur Haarwild
GAP-Deckung bei Leasing
deckt Differenz zwischen Zeitwert und Leasingrestwert
Werkstattbindung prüfen
spart 10–20 %, aber Versicherer bestimmt die Werkstatt
Jährliche Zahlweise wählen
spart 5–10 % gegenüber monatlicher Zahlung
Häufige Fragen: Vollkaskoversicherung
Was Ihren Schutz ergänzt.
Teilkaskoversicherung
Die günstigere Alternative — Schutz vor Diebstahl, Sturm und Wildunfall ohne SF-Verlust.
Mehr erfahrenKFZ-Haftpflichtversicherung
Die gesetzliche Pflichtversicherung — Basis für jeden Autofahrer.
Mehr erfahrenRechtsschutzversicherung
Verkehrs-Rechtsschutz für Unfallregulierung und Streit mit Werkstätten.
Mehr erfahren
Gemeinsam Klarheit schaffen.
Team-Dewein · Elchingen bei Ulm
Kostenlose Beratung anfordern
Schritt 1 / 2In 30 Sekunden zur unverbindlichen Anfrage — wir melden uns innerhalb von 24 Stunden.